
RAPPORT SPÉCIAL L’Ouganda parie que le remplacement du numéro d’identification fiscale (TIN) par le numéro d’identification national (NIN) élargira l’assiette fiscale et réduira les fuites. Mais avec des millions déjà inscrits à l’impôt, le test le plus difficile est de savoir si une meilleure identification peut effectivement se traduire en plus de recettes, rapporte Ronald Musoke.
L’Ouganda a un nouveau numéro d’impôt. Ce qu’il n’a pas encore est une réponse claire à la plus grande question : combien plus d’impôts ce nombre va-t-il réellement apporter ?
Le gouvernement a décidé de remplacer le numéro d’identification fiscale (NIN) par le numéro d’identification national (NIN) pour les contribuables, ce qui représente une étape vers un système fiscal plus connecté, plus efficace et plus axé sur les données.
L’annonce, faite après l’approbation de la mesure par le Cabinet le 31 août, s’articule autour de la simplicité et d’une meilleure identification. La ministre des TIC et de l’orientation nationale Justine Kasule Lumumba a déclaré au Centre des médias de l’Ouganda à Kampala le 1er septembre que le Cabinet avait approuvé l’utilisation du NIN comme identifiant fiscal pour les particuliers.
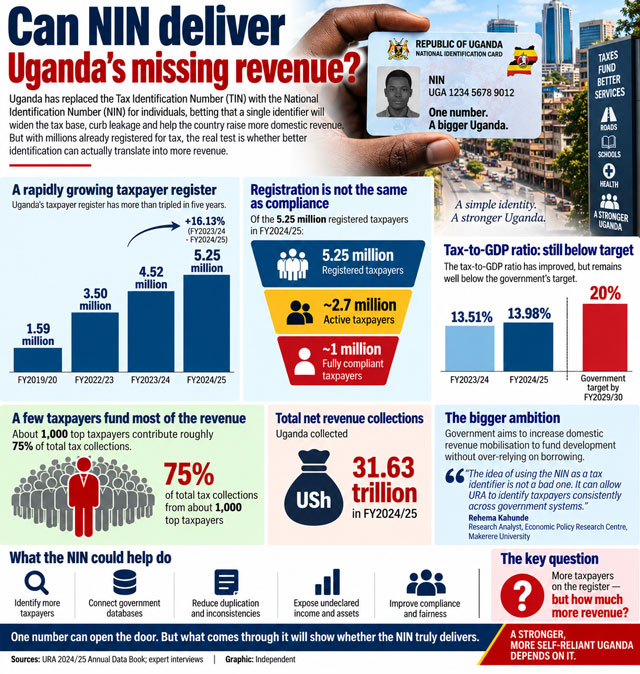
Mais derrière le changement administratif se trouve une ambition budgétaire beaucoup plus grande. L’Ouganda souhaite augmenter ses recettes intérieures sans alourdir à plusieurs reprises la charge qui pèse déjà sur les personnes et les entreprises qui paient des impôts. Le gouvernement s’est fixé pour objectif de faire passer le ratio de l’impôt au PIB de 14,2 % à 20 % d’ici l’exercice 2029/30.
Cela rend l’expérience du NIN corrélative. Si un seul identificateur permet à l’Uganda Revenue Authority (URA) de voir l’activité économique qui existait auparavant dans des bases de données gouvernementales distinctes, il pourrait aider à découvrir les revenus non déclarés, améliorer la conformité et amener les contribuables auparavant invisibles dans le filet fiscal. Mais si la réforme se contente de remplacer un nombre par un autre alors que des millions de contribuables enregistrés demeurent inactifs ou non conformes, son effet sur les recettes pourrait être beaucoup plus faible. C’est le critère du revenu auquel le NIN doit faire face.
Le problème n’est plus simplement de trouver des contribuables.
Le registre des impôts ougandais a connu une croissance spectaculaire ces dernières années. D’après URA, le registre des contribuables a augmenté de 16,13 %, passant d’environ 4,52 millions de contribuables au cours de l’exercice 2023/24 à environ 5,25 millions. Les recettes nettes ont également augmenté pour atteindre 31,63 billions de schs, tandis que le ratio impôt-PIB est passé de 13,51 % à 13,98 %.
À la surface, ça ressemble à du progrès. Mais la composition et le comportement des contribuables comptent autant que la taille du registre.
Aloysius Kittengo, coordonnateur du Programme de financement du développement à l’Institut d’information et de négociations commerciales de l’Afrique australe et orientale (SEATINI), un groupe de réflexion sur la politique commerciale basé à Kampala, met la question en évidence.
La raison d’être générale de cette mesure est d’augmenter l’enregistrement fiscal et, à son tour, la perception des impôts ainsi que la conformité fiscale, dit-il, ajoutant que le gouvernement s’attend à ce que le NIN élargisse le registre et augmente potentiellement les revenus.
Mais il y a un avertissement immédiat. Tout le monde avec un NIN n’est pas admissible à payer l’impôt, Kittengo a dit L’Indépendant. Cette distinction est au cœur de la réforme.
Un numéro d’identité national identifie une personne. Elle n’identifie pas en elle-même le revenu imposable, le chiffre d’affaires, le revenu de location ou une opération imposable.
Kittengo est encore plus direct quand on lui demande si mettre chaque individu derrière un NIN se traduira automatiquement par une plus grande perception des impôts. Il indique qu’un bassin beaucoup plus important de personnes sont déjà assises dans le système d’administration fiscale. À l’heure actuelle, l’Uganda Revenue Authority compte plus de 5,25 millions de contribuables enregistrés, mais seulement environ 2,7 millions sont actifs et environ un million sont pleinement conformes, dit-il.
Pour Kittengo, ces chiffres exposent le risque de confusion entre l’enregistrement et les revenus. » C’est une indication claire que le fait d’avoir plusieurs personnes/potentiels contribuables sur le registre fiscal ne constitue pas une augmentation de la perception des revenus fiscaux, surtout maintenant que chaque NIN est identifié.
L’implication est inconfortable mais importante. Bien que l’Ouganda puisse ne plus avoir de problème simple d’identification des contribuables, il peut maintenant avoir un problème de qualité et de conformité des contribuables. Et cela change à quoi devrait ressembler le succès du NIN.
De la recherche à la recherche d’une activité économique
Rehema Kahunde, analyste de recherche au département Macro du Centre de recherche sur les politiques économiques (EPRC) de l’Université Makerere, voit beaucoup plus de potentiel dans la réforme, mais seulement si le gouvernement utilise le NIN comme porte d’accès à l’information plutôt que de le traiter comme la solution elle-même.
Kahunde a dit L’Indépendant que le mouvement s’inscrit clairement dans la stratégie plus large de mobilisation des recettes intérieures pour l’exercice financier 2027/28, où les données et la technologie sont censées aider à élargir l’assiette fiscale, à réduire les fuites et à améliorer la conformité.
L’idée d’utiliser le NIN comme identifiant fiscal n’est pas mauvaise, dit-elle. À son avis, le NIN pourrait devenir un puissant outil d’identification et d’information parce qu’il peut permettre à l’URA et aux autres autorités fiscales d’identifier les contribuables de façon uniforme dans tous les systèmes gouvernementaux et dans différentes assiettes fiscales qui ont pu auparavant être cachées du régime fiscal.
C’est là que la réforme devient plus intéressante. Imaginez un contribuable dont le NIN est relié, dans les limites de la loi, à des renseignements sur la propriété d’entreprise, les terres et les biens, les véhicules automobiles, les registres d’emploi et de CAFE, les importations, les transactions EFRIS et d’autres activités économiques.
La valeur du NIN ne serait donc pas le nombre lui-même. Sa valeur serait ce que le gouvernement peut apprendre légitimement et avec précision en connectant l’information qui y est jointe. Kahunde dit que de tels liens pourraient révéler des divergences qui étaient auparavant difficiles à voir. Avant cette nouvelle évolution, il était possible pour un contribuable de laisser un certain revenu imposable non déclaré aux autorités fiscales, dit-elle.
L’établissement de liens entre les registres pourrait révéler un important chiffre d’affaires, une propriété immobilière ou une autre activité économique qui n’était pas déclarée ou sous-déclarée auparavant. Il s’agit là d’un changement potentiel important dans le fonctionnement de l’administration fiscale.
Au lieu d’attendre que les contribuables informent le gouvernement de tout sur leur activité économique, un système plus intégré pourrait permettre à l’autorité fiscale de recouper l’information provenant de différentes parties de l’État. Mais même Kahunde met en garde contre la mesure du succès par le nombre de nouvelles inscriptions.
Le registre des contribuables ougandais est passé de 1,59 million de contribuables à la fin de l’exercice 2019/20 à 3,5 millions à la fin de l’exercice 2022/23. Pourtant, elle fait remarquer qu’environ 1 000 contribuables de premier plan ont représenté environ 75 % du total des recouvrements d’impôts, tandis que les 0,02 % les plus importants ont contribué plus des trois quarts des recettes fiscales du pays.
Donc, il ne s’agit pas seulement d’élargir le registre des impôts, Kahunde dit. Il ne s’agit pas seulement de la quantité, mais de la qualité des contribuables inclus dans le registre.
Cette distinction peut finalement déterminer si le NIN réussit. Si la réforme produit principalement plus de noms sur une base de données, elle pourrait rendre le registre des impôts ougandais plus impressionnant sans changer matériellement les collections. S’il aide URA à identifier les revenus imposables précédemment cachés parmi les personnes et les entreprises déjà actives dans l’économie, l’effet fiscal pourrait être beaucoup plus important.
Le nombre est important à cause de ce qui est derrière lui
L’expert fiscal Dedan Mutatinensi de Demo Consult fait le même argument sous un angle différent. Dans une analyse publiée récemment dans un blog, Mutatinensi a soutenu que la réforme ne doit pas être comprise simplement comme un nombre remplaçant un autre.
La réforme signifie que l’identité d’un individu pour l’administration fiscale sera de plus en plus liée au même nombre, a-t-il écrit. Selon lui, l’attrait est qu’un identificateur commun peut réduire les doubles emplois et les incohérences dans les dossiers du gouvernement. Mais le plus grand avantage est la visibilité.
Un régime fiscal fonctionne mieux lorsque l’autorité peut établir avec précision qui gagne un revenu, dirige une entreprise et effectue des opérations imposables. Mutatinensi a dit. C’est le cœur de l’argument du NIN. Un identificateur commun facilite la connexion des informations détenues dans différents systèmes gouvernementaux et, à son tour, donne à l’autorité fiscale une image plus claire de l’activité économique.
Néanmoins, la distinction entre identité et fiscalité est cruciale. Le NIN ne crée pas de nouvelle taxe. Il ne rend pas tous les Ougandais automatiquement redevables de l’impôt. La Loi de 2025 portant modification du Code de procédure fiscale prévoit que les particuliers utilisent le NIN tandis que les entreprises et les autres entités non individuelles utilisent leur numéro d’enregistrement d’entreprise (RNB). L’obligation fiscale continue de dépendre des lois fiscales et de l’activité économique en vigueur.
Donc, le pari du gouvernement n’est pas que le NIN lui-même va générer de l’argent. C’est qu’une meilleure identification donnera à URA une meilleure idée de l’endroit où se produit l’activité économique imposable et, par conséquent, une meilleure chance de percevoir ce qui est déjà dû. C’est une proposition beaucoup plus difficile à prouver.
URA dit que le TIN a fait son chemin
Le commissaire général de l’URA, John Musinguzi Rujoki, a défendu ce changement précisément pour ces motifs. Parler sur la télévision NBS Pleins feux sur l’Ouganda Le 17 novembre dernier, lors d’une discussion sur la façon dont le Bureau national ougandais des normes (UNBS) et l’URA transforment le commerce en Ouganda, Rujoki a expliqué pourquoi l’autorité estime que le NIN est maintenant l’identificateur le plus fort.
Quand URA a eu l’idée de TIN, c’était d’identifier une personne ou une entreprise. Cependant, avec les progrès dans l’enregistrement de nos citoyens, il n’y a pas de meilleur identifiant unique que le numéro national d’identification (NIN),, a-t-il dit.
Il a ajouté : « Le passage du TIN au NIN améliorera la façon dont nous offrons des services aux citoyens. » L’argument est donc en partie administratif. Les Ougandais ont depuis longtemps deux numéros émis par deux institutions différentes : le NIN de l’Autorité nationale d’identification et d’enregistrement (NIRA) et le TIN de l’URA.
Le gouvernement veut maintenant que ces systèmes se parlent plus efficacement. Pour les particuliers, le NIN devient l’identificateur fiscal. Pour les entreprises et autres entités non individuelles, le BRN devient l’identificateur pertinent. Les contribuables actuels ne sont pas simplement effacés du système. Leurs registres et obligations fiscaux antérieurs demeurent, mais ces registres doivent être alignés sur le nouveau cadre d’identification.
URA a déjà demandé aux contribuables de mettre à jour leur NIN ou BRN, ainsi que leurs numéros de téléphone, adresses physiques et activités commerciales actuels. C’est important parce que la réforme porte en fin de compte sur la qualité des données.
Un contribuable dont le nom, le numéro de téléphone, l’adresse ou l’activité commerciale sont périmés peut ne pas être plus facile à identifier par le gouvernement simplement parce qu’il a maintenant un NIN. Le gouvernement doit donc s’acquitter de deux tâches à la fois : connecter les bases de données et s’assurer que l’information qu’elles contiennent est exacte.
L’intégration peut aider, mais elle peut aussi créer de nouveaux problèmes
Il y a des preuves indépendantes derrière la théorie du gouvernement. Une étude de l’Université de Cambridge portant sur l’Ouganda a révélé que l’intégration de l’information entre l’URA, la NIRA et le Bureau des services d’enregistrement de l’Ouganda (URSB) pourrait améliorer certains aspects de la qualité des données des contribuables et réduire les doubles emplois.
Mais les résultats n’étaient pas uniformément positifs. L’étude a permis de constater des améliorations dans certaines coordonnées et des réductions dans les enregistrements en double, tandis que la qualité des données relatives aux secteurs économiques s’est détériorée à certains égards. Elle a également mis en évidence des problèmes créés par des mises à jour peu fréquentes et une faible validation dans les ensembles de données externes.
Cela compte pour le NIN parce que la réforme suppose que la connexion des bases de données permettra à l’administration fiscale d’avoir une image plus claire de l’activité économique. L’intégration peut le faire. Mais la connexion à des bases de données inexactes ou périmées peut également permettre de connecter des informations inexactes ou périmées plus efficacement. C’est pourquoi la transition ne peut être réduite au remplacement du NIN par le NIN sur un formulaire. La qualité de l’information jointe à l’identificateur déterminera ce que l’URA peut réellement en faire.
Les traders se félicitent de l’élargissement de la fiscalité nette, avec conditions
La réaction du milieu des affaires reflète une autre partie de l’équation des revenus : l’équité. Baker Bahasha, responsable de la recherche, des politiques et de la défense des intérêts de la Kampala City Traders Association-Uganda (KACITA), une organisation patronale de traders, affirme que les traders soutiennent largement la réforme.
Mais ce n’est pas un soutien inconditionnel. Notre réflexion sur l’utilisation du NIN comme TIN ou pour les questions fiscales est bidirectionnelle, mais par signification, 80% d’entre nous n’ont aucun problème avec elle, et nous avons une réserve d’environ 20%, Bahasha a dit L’Indépendant.
La principale raison de son soutien est l’élargissement de l’impôt. L’intention d’utiliser le NIN est de faire ce que nous appelons l’élargissement des impôts ou d’avoir plus de gens à payer des impôts, et pour nous cela a été notre appel depuis un certain temps.
Il fait valoir que les commerçants et le secteur privé ont supporté une part importante de la charge fiscale. Plus de 70% des impôts proviennent du secteur privé, surtout des commerçants, dit-il. Nous avons été confrontés à la morsure ou la partie la plus dure des impôts.
La KACITA voit donc une opportunité dans le nouveau système en ce sens qu’elle peut identifier plus d’acteurs économiques au lieu de concentrer à plusieurs reprises ses efforts de collecte sur des entreprises déjà visibles. Tous les Ougandais sont susceptibles de contribuer au développement national, Bahasha a dit L’Indépendant.
Mais il soutient également que les commerçants ne sont pas intrinsèquement opposés à la fiscalité. KACITA et ses membres, les commerçants et le monde des affaires dans le secteur privé, sont conformes et ils cherchent toujours à se conformer, dit-il. Les jours où ils étaient soit hésitants, soit réticents à se conformer sont passés.
Pour Bahasha, le NIN pourrait être utile s’il rend la conformité plus simple plutôt que de simplement donner au gouvernement un autre mécanisme d’application. Nous avons été contestés par un certain nombre d’exigences de conformité, dit-il. Donc, si certaines de ces stratégies viennent à simplifier et jusqu’au terrain pour nous, de sorte que nous sommes capables de se conformer facilement en tant que traders, je pense qu’il n’y aurait aucune raison d’avoir de gros problèmes avec le NIN étant utilisé comme le TIN. Mais ses réserves sont sérieuses.
Le dividende de l’information comporte un risque pour la vie privée
Plus le gouvernement peut se connecter à l’information, plus la valeur potentielle de l’administration fiscale est élevée, mais plus l’information sur les particuliers est concentrée dans des systèmes qui doivent être protégés.
Bahasha dit que la plus grande préoccupation de KACITA est la protection des données. Nous avons quelques réserves sur le NIN, en particulier sur l’aspect de la protection des données, dit-il. La plupart des champs qui nous ont été demandés pour le NIN sont des renseignements très personnels. Il ne s’agit pas nécessairement de dire que l’URA a l’intention d’utiliser ces informations à mauvais escient. C’est qu’une base de données plus vaste et plus interconnectée crée une cible plus précieuse.
Je ne sais pas, ou nous ne savons pas, comment le gouvernement est préparé pour s’assurer qu’ils fixent et renforcent la protection des données, surtout en ce qui concerne les données personnelles, Bahasha dit. Sa solution est de contrôler l’accès.
Peut-être que les données doivent être filtrées de manière à ce que certains champs puissent être vus alors que d’autres ne le sont pas. Il ajoute : « Nous ne disons pas que l’URA va faire des compromis ou qu’elle compte faire des compromis, mais il est possible que de mauvais éléments puissent pirater les systèmes de l’URA, et avant que vous le sachiez, les données de quelqu’un seront compromises. » La question de la mise en œuvre est tout aussi importante pour la KACITA.
Nous ne pouvons pas être assez confiants, réfléchir sur ce qui a été, pour dire que cela fonctionnera efficacement, dit-il. C’est pour URA, le ministre des Finances et du Gouvernement en général. Cela fait peser une lourde charge sur les institutions qui mettent en œuvre la réforme.
Une carte d’identité nationale n’est pas une obligation fiscale
Moses Talibita, consultant en enregistrement des faits d’état civil et statistiques de l’état civil basé à l’Université de Nkumba, se félicite de l’utilisation du NIN pour la fiscalité, mais l’aborde du point de vue de l’identification nationale. Il estime que cette politique pourrait encourager un plus grand nombre d’Ougandais à s’enregistrer aux fins d’identification nationale. Mais il met en garde contre le fait qu’une carte d’identité nationale contient beaucoup plus de renseignements personnels qu’un identifiant spécifique à l’impôt.
D’un point de vue de vulnérabilité, la carte d’identité nationale a beaucoup de renseignements personnels qui peuvent être susceptibles d’être abusés, si elle entre dans les mains de mauvaises personnes, Talibita dit. Il établit une distinction entre les identifiants créés à des fins spécifiques.
Il faut se rappeler que le seul but du NIP était l’impôt, tout comme le numéro d’identification de l’apprenant (LIN) est pour l’éducation. Ces nombres spécifiques sont d’intérêt spécifique et de besoin spécifique. Pourtant, Talibita voit également la logique économique et administrative derrière un identificateur commun.
Le gouvernement tient à jour plusieurs bases de données, y compris celles liées à la fiscalité, à la conduite, aux élections et aux recensements, et il peut être coûteux de maintenir des systèmes d’identification distincts.
Maintenant que nous avons une carte d’identité nationale en place, et que nous savons que le coût de la production de données spécifiques aux intérêts peut être coûteux; le registre électoral, le registre fiscal, les permis de conduire, le recensement, etc.; c’est pourquoi les principaux organismes gouvernementaux siègent au conseil de l’Autorité nationale d’identification et d’enregistrement (NIRA), dit-il.
Le gain d’efficacité, cependant, doit être évalué par rapport aux droits individuels. L’implication des coûts vis-à-vis des droits des individus doit être pesée, dit-il. Et Talibita renvoie la discussion à la fausse idée centrale entourant la réforme.
L’URA n’impose pas les particuliers, elle taxe l’emploi, elle taxe les revenus locatifs ou la consommation de certains produits. En d’autres termes, le NIN peut dire au gouvernement qui est une personne. Il ne peut pas, en soi, dire au gouvernement combien d’impôts cette personne doit.
La transition elle-même pourrait avoir une incidence sur le respect des dispositions
Cette distinction devient particulièrement importante au cours de la mise en œuvre. Kittengo de SEATINI met en garde contre le fait que le gouvernement ne devrait pas aller plus vite que les systèmes et les institutions qui soutiennent la réforme.
Il souligne les retards dans l’émission des NIN, l’état de préparation des systèmes URA et les difficultés pratiques rencontrées par les petites entreprises et les contribuables dont les dossiers d’identification ne sont peut-être pas encore complets. Le cadre juridique crée également des questions pratiques pour les contribuables étrangers et les personnes opérant dans le cadre de différents mécanismes d’identification.
Kittengo note que l’Ouganda a conclu des accords de double imposition avec neuf pays; le Danemark, l’Inde, l’Italie, Maurice, les Pays-Bas, la Norvège, l’Afrique du Sud, le Royaume-Uni et la Zambie, et demande comment les contribuables des pays qui n’ont pas de tels arrangements seront traités dans le cadre de la transition.
Il met également en garde contre le fait que les autorités de délivrance des licences et d’autres organismes de réglementation ne sont pas censées délivrer certaines licences ou autorisations aux personnes qui n’ont pas l’identificateur requis. Cela pourrait créer un problème si un contribuable est prêt à se conformer, mais n’a pas encore obtenu l’identification nécessaire.
Kittengo plaide pour un numéro d’enregistrement fiscal provisoire pour les personnes qui attendent l’émission du NIN : un numéro émis par le commissaire général de l’URA, valable 12 mois et renouvelable une fois. L’objectif serait simple : ne pas permettre qu’une transition d’identification devienne un obstacle à l’activité économique légitime.
Plus de temps est nécessaire pour l’examen et la transition de TIN et à bord de tout le monde. Kittengo dit. Pour une réforme dont l’objectif ultime est une plus grande conformité, les échecs de mise en œuvre seraient contre-productifs.
À quoi ressemblerait le succès?
C’est là que la stratégie du gouvernement en matière de NIN a besoin d’un cadre de mesure plus difficile. La première mesure est évidente : combien de personnes et d’entreprises sont identifiées avec succès? Mais ce n’est pas suffisant.
L’Ouganda a déjà démontré qu’il pouvait faire croître le registre des contribuables. Le registre a atteint plus de 5,25 millions au cours de l’exercice 2024/25. Le problème le plus difficile est de convertir cette expansion administrative en une conformité soutenue et des collections plus élevées. Donc, les vraies questions devraient être plus exigeantes.
Combien de contribuables précédemment non identifiés l’intégration NIN découvrira-t-elle? Combien de copies ou de documents inactifs éliminera-t-il? Combien d’activités économiques précédemment non déclarées révéleront-elles? Combien représentera le revenu imposable supplémentaire de ces découvertes? Combien de nouvelles évaluations en résulteront? Combien de recettes supplémentaires seront effectivement perçues? Et, surtout, quelle part de ces recettes supplémentaires peut-on attribuer spécifiquement à l’intégration du NIN plutôt qu’à d’autres réformes de l’URA, à la croissance économique, à l’inflation, à l’application de la loi, à l’EFRIS, aux changements de politique fiscale ou à l’amélioration de la conformité pour d’autres raisons?
Ces questions sont importantes parce que l’ambition de l’Ouganda en matière de recettes intérieures est beaucoup plus grande qu’une réforme de l’identification. Sophie Nampewo Njuba, Coordonnatrice du financement du développement et de la justice économique à Oxfam en Ouganda, soutient que le gouvernement devrait être prudent dans le traitement du NIN comme une solution de revenus directs.
Pour savoir si le NIN peut réellement se traduire par des recouvrements d’impôts plus élevés? Non, dit-elle. Elle ne rejette pas la réforme; elle voit plutôt l’identification comme un élément d’une chaîne de conformité beaucoup plus vaste.
Le NIN peut aider à suivre les contribuables, dit-elle, mais le gouvernement doit aussi veiller à ce que les contribuables comprennent leurs obligations, sachent comment utiliser les systèmes, tiennent des registres appropriés, calculent leurs impôts et effectuent des paiements complets et en temps opportun.
Le paiement d’impôt, par conséquent, ne consiste pas seulement à identifier le contribuable, mais aussi à s’assurer qu’il comprend son rôle et qu’il est en mesure de s’acquitter de ses obligations respectives, a-t-elle déclaré. L’Indépendant.
Nampewo fait également valoir que le gouvernement a encore des lacunes administratives et de collecte qui ne peuvent pas être résolues par la seule identification. Pour savoir si l’ambition de mobilisation des recettes intérieures de l’Ouganda peut être attribuée de façon réaliste à une meilleure identification des contribuables, elle dit qu’il faut davantage d’hypothèses et de modèles.
Il est beaucoup plus nécessaire d’aller avec l’identification pour réaliser une augmentation de la mobilisation des revenus intérieurs. Son approche préférée consiste à conserver les deux identificateurs au départ, permettant au NIN et au TIN de travailler ensemble avant que le NIN ne soit finalement éliminé si le nouveau système s’avère efficace. “Prenez le TIN et le NIN,” dit-elle.
Cette proposition tient compte de l’incertitude générale entourant la réforme. La question n’est pas de savoir si le NIN peut améliorer l’identification. Il y a un cas plausible qu’il peut. La question est de savoir combien de recettes qui permettront d’améliorer l’identification une fois qu’elle passera par les étapes de la conformité, de l’évaluation et du paiement.
Le numéro manquant
La réforme du NIN en Ouganda entre donc dans sa phase la plus importante. La politique a une logique administrative convaincante. Un identificateur unique peut réduire les doubles emplois, relier l’information et éventuellement donner à l’URA une image plus claire de l’activité économique. Le registre des impôts du gouvernement montre pourquoi l’identification à elle seule ne peut pas être la mesure du succès.
Plus de cinq millions de personnes sont maintenant des contribuables enregistrés, mais Kittengo dit que seulement environ 2,7 millions sont actifs et environ un million sont entièrement conformes. Kahunde à l’EPRC indique la concentration des revenus parmi un petit groupe de hauts contribuables. Nampewo à Oxfam-Ouganda dit que l’identification sans mesures de conformité laissera le déficit de recettes largement intact. Dans le même temps, la hausse potentielle est importante.
Si le NIN permet au gouvernement de connecter des renseignements juridiquement accessibles sur l’emploi, les entreprises, les biens, les véhicules, les importations et les transactions électroniques, il pourrait exposer l’activité économique qui manque actuellement au régime fiscal. Cela rendrait le NIN plus qu’un numéro de remplacement.
Cela ferait partie d’une nouvelle architecture d’intelligence fiscale. Mais cette architecture doit fonctionner. Les bases de données doivent être exactes; les systèmes doivent communiquer, les contribuables doivent pouvoir y accéder et les utiliser. L’IRA doit être en mesure de délivrer l’identification à temps, l’IRA doit être en mesure d’interpréter l’information qu’elle reçoit, les données doivent être protégées et l’activité économique identifiée doit se traduire par des évaluations, des paiements et des recettes.
Il y a aussi une question politique. Si le NIN parvient à trouver plus d’activité imposable, le gouvernement devra démontrer que le fardeau fiscal supplémentaire est réparti équitablement, surtout lorsque les négociants et les autres entreprises formelles se sentent déjà fortement ciblés.
C’est pourquoi le cas le plus fort pour le NIN n’est pas qu’il fera de tout le monde un contribuable. C’est qu’elle pourrait rendre le système fiscal plus facile à distinguer entre les personnes qui ne doivent rien, les personnes qui doivent quelque chose et les personnes dont l’activité économique imposable n’est pas pleinement déclarée. Le gouvernement a fait son pari. Maintenant, il faut mettre un numéro dessus. Quelles recettes supplémentaires l’Ouganda attend-il de l’intégration NIN elle-même?
Jusqu’à ce que l’URA et le ministère des Finances puissent répondre à cette question et démontrer par la suite le résultat, le NIN reste une réforme prometteuse de l’administration fiscale, pas encore une solution de revenus éprouvée. Le nombre qui compte finalement n’est pas le NIN; c’est le revenu qui vient après lui, selon les experts fiscaux qui ont parlé à L’Indépendant.